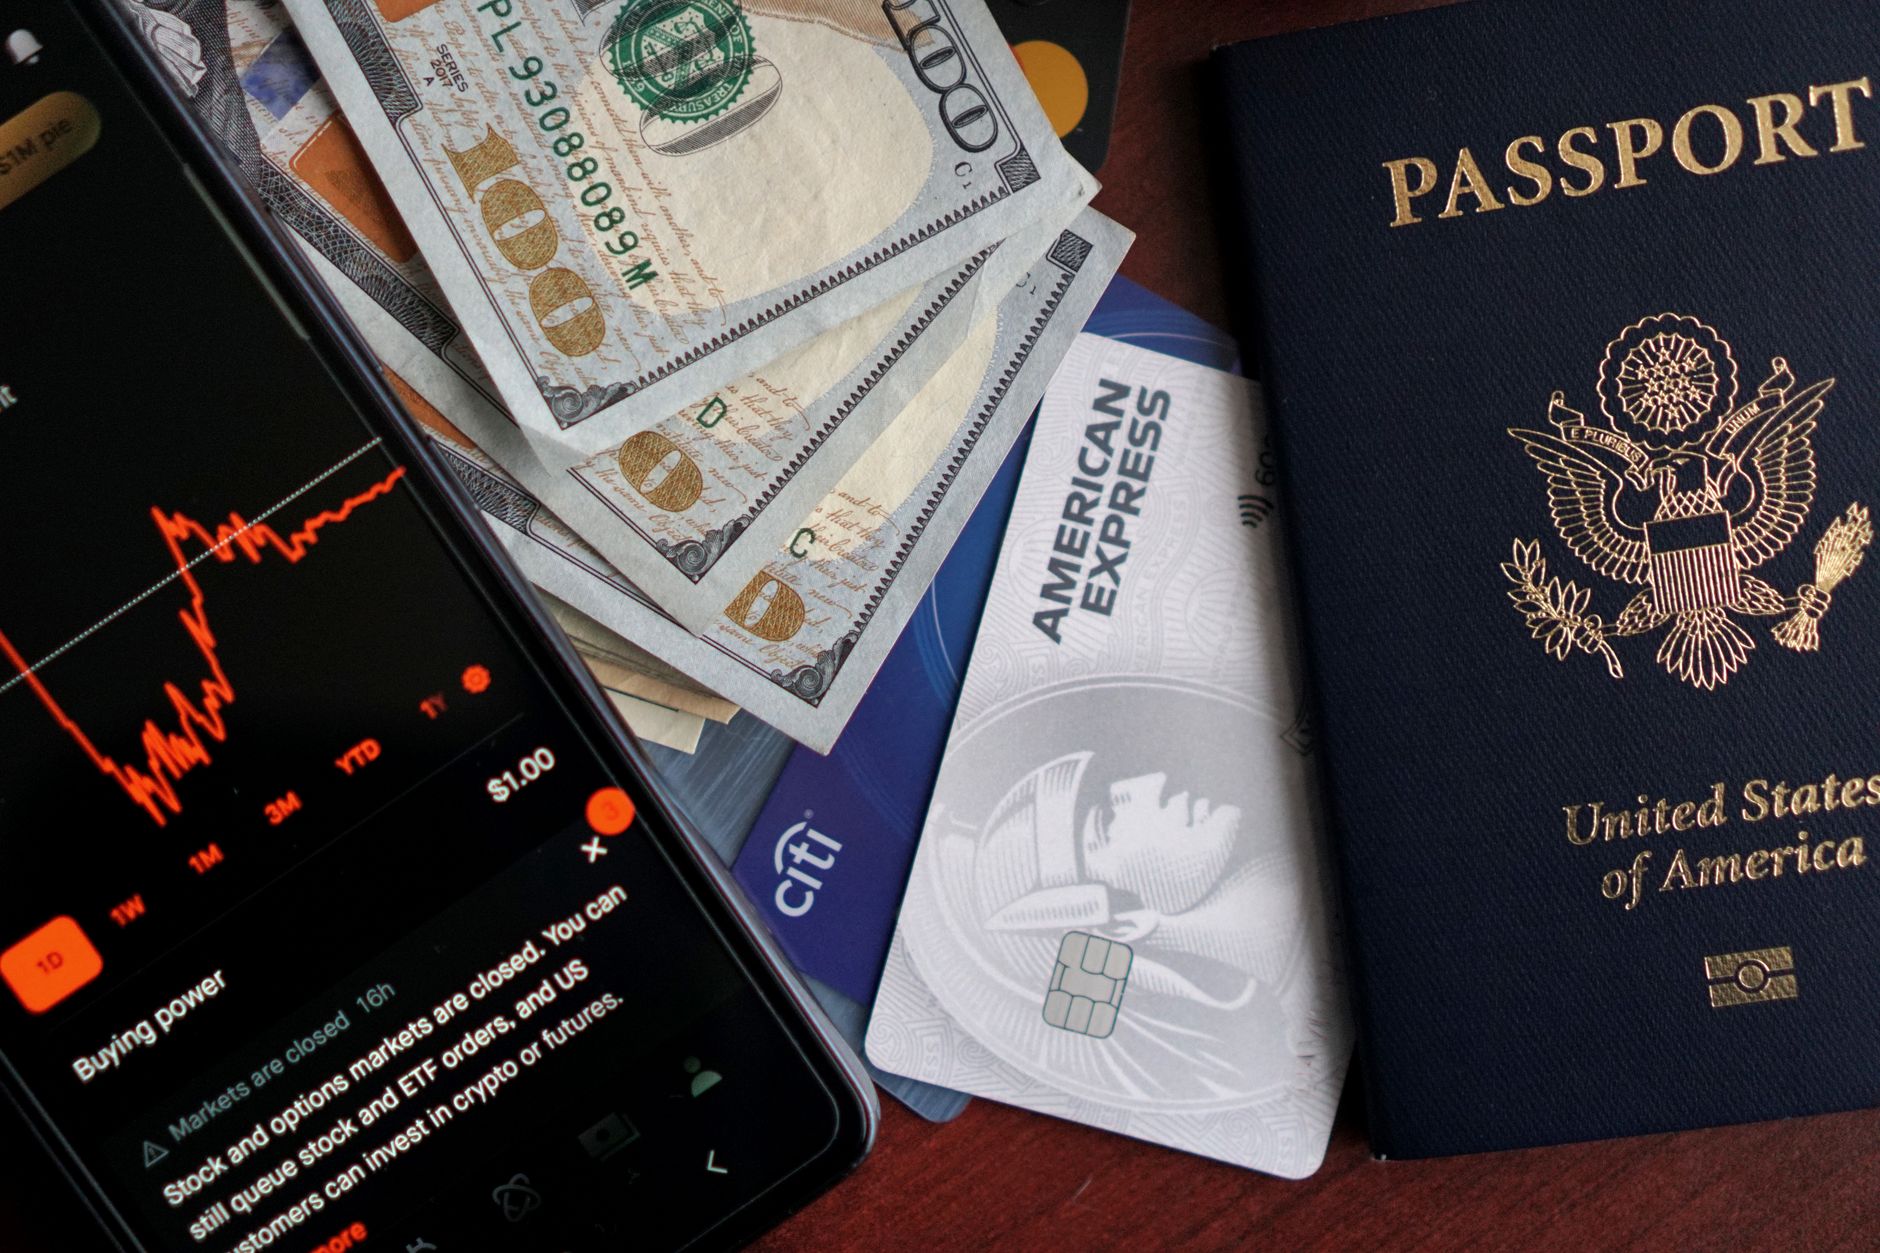
Antes de embarcar para os Estados Unidos, vale entender três coisas: como funciona a cotação do dólar, o que é o Imposto sobre Operações Financeiras e quais formas de pagamento são aceitas por lá. Cartão de crédito, pré-pago em dólar, débito internacional e dinheiro vivo têm pontos fortes e limites, e a combinação certa muda com o seu tipo de viagem e com o seu jeito de gastar.
Neste guia você vê um panorama dessas opções, sem indicar marca de cartão, banco ou instituição: tarifas e condições mudam com frequência e dependem da empresa, do seu perfil e do dia da consulta. Para decidir no seu caso, peça as condições atualizadas direto ao banco ou ao emissor do cartão.
Cartão ou nota: como se paga por lá
Nos Estados Unidos, o cartão (crédito ou débito) vale em quase todo lugar: pequenos comércios, transporte público e até máquinas de venda automática em algumas cidades. O dinheiro vivo ainda existe, mas perdeu espaço nos últimos anos e aparece mais em gorjetas, lojinhas locais, feiras de rua e algumas lavanderias ou estacionamentos.
Por isso, a maioria dos viajantes usa o cartão como forma principal de pagamento e leva uma quantia menor em dinheiro para gastos pontuais. Carregar muita nota é desnecessário e aumenta o risco de perda ou furto. Por outro lado, depender só do cartão pode atrapalhar se o sistema cair ou se o lugar não aceitar a sua bandeira.
O que é o IOF e como ele entra na conta
As compras internacionais feitas com cartão de crédito ou débito emitido no Brasil, incluindo as feitas nos Estados Unidos, sofrem a incidência do Imposto sobre Operações Financeiras. Quem define a alíquota é o governo brasileiro, e um decreto pode alterá-la; por isso ela não é um número fixo. Para ver a taxa em vigor, olhe o site do Banco Central do Brasil ou a legislação tributária atualizada antes de sair.
O imposto é calculado sobre o valor já convertido e vem somado à taxa de conversão aplicada pela bandeira e pelo banco emissor. Resultado: a compra em dólar paga com cartão brasileiro costuma sair acima do valor em reais que aparece na hora, porque câmbio e tributo se somam.
Usando crédito e débito fora do Brasil
Os cartões internacionais emitidos no Brasil funcionam na maioria dos locais, mas convém avisar o banco sobre a viagem com antecedência, pois alguns sistemas antifraude bloqueiam compras no exterior sem aviso. Veja também se o seu cartão pede senha ou só assinatura e deixe um canal de contato com o banco à mão. Quando funciona fora do país, o aplicativo costuma ser a via mais rápida para desbloquear.
Se estiver comparando cartões, alguns critérios objetivos ajudam: a taxa de conversão (que muda de uma bandeira e instituição para outra), anuidade ou tarifa de manutenção, o limite internacional e a existência de seguro viagem embutido, tema detalhado em outro artigo desta categoria. Confirme tudo diretamente com cada instituição, porque essas condições mudam o tempo todo.
Cartão pré-pago carregado em dólar
O cartão pré-pago em moeda estrangeira, carregado com dólares antes de viajar, permite travar parte do câmbio de antemão e controlar o orçamento por um valor definido, sem ficar sujeito à cotação do dia em cada compra de um cartão de crédito comum. Bancos, fintechs e casas de câmbio emitem esse tipo de cartão, com regras de recarga, tarifas e taxas de conversão que variam bastante.
Antes de escolher um, compare a cotação aplicada na hora da carga, possíveis tarifas de manutenção ou de inatividade, a facilidade de recarregar durante a viagem e a rede de aceitação, já que bandeiras muito aceitas têm menos restrições. As condições mudam com frequência; por isso, compare perto da data da viagem, e não com base em dados antigos.
Quanto levar em notas
Ter algum dinheiro vivo, trocado antes de viajar ou sacado em caixa eletrônico nos Estados Unidos, serve para gorjetas, compras pequenas e situações em que o cartão não passa. O valor depende do tipo de viagem, mas a regra geral é levar uma quantia moderada, que cubra os primeiros dias e os gastos miúdos sem causar um grande prejuízo caso se perca.
Os caixas eletrônicos americanos costumam aceitar cartões internacionais, mas cobram uma tarifa de saque, às vezes somada à cobrada pelo banco emissor brasileiro. Leve esse custo extra em conta ao decidir entre trocar antes ou sacar já no destino.
Onde e como trocar reais por dólares
A troca pode ser feita no Brasil, antes do embarque, em bancos ou casas de câmbio autorizadas, ou nos Estados Unidos, em casas de câmbio locais (mais raras fora dos grandes polos turísticos) ou por saque em caixa eletrônico. O dólar muda de preço todo dia, então qualquer cotação citada em outro lugar vale como referência do momento, e não como valor certo; confira a cotação atual na hora da operação, por exemplo no site do Banco Central do Brasil.
Compare as ofertas de bancos e casas de câmbio antes de fechar, atentando ao spread (a diferença entre a cotação de compra e a de venda) e a eventuais tarifas. Isso mostra o custo real da troca, que pode ser diferente entre instituições até no mesmo dia.
Acompanhando o que você gasta
Durante a viagem, olhe o extrato ou o aplicativo do cartão com certa frequência. Assim você percebe cobrança indevida ou repetida logo e fica mais fácil contestar com o banco. Guarde também os comprovantes das compras maiores, para o caso de troca, garantia ou disputa mais tarde.
Antes de partir, estime um gasto diário para hospedagem, comida, transporte e atrações. Com esse número em mente, você enxerga o ritmo das despesas e evita sustos na fatura ao voltar para o Brasil, principalmente quando entram várias moedas e taxas de conversão.
Erros comuns
- Viajar sem avisar o bancoO sistema antifraude pode travar o cartão ao ver uma compra no exterior sem aviso. Comunique a viagem antes e tenha um meio de contato com o banco durante ela.
- Levar muito dinheiro vivo sem precisarQuantias altas em notas elevam o risco de perda ou roubo. Um valor moderado para gastos avulsos costuma bastar, com o cartão cobrindo o resto.
- Esquecer o IOF e a conversão no cálculo do custoO preço final de uma compra em dólar no cartão brasileiro junta câmbio e imposto. Leve isso em conta ao comparar quanto uma compra vai custar.
- Não comparar as tarifas de câmbio e de cartõesCasas de câmbio, bancos e cartões pré-pagos trabalham com condições diferentes. Comparar taxas perto da viagem mostra o custo verdadeiro de cada caminho.
- Ter um único cartão e nenhum reservaBloqueio, falha no sistema ou perda podem deixar você sem como pagar. Ter uma segunda opção diminui esse risco.
Perguntas frequentes
Qual quantia em dinheiro vivo vale a pena levar?
Não existe um valor certo. A ideia geral é levar pouco, o bastante para gorjetas e gastos avulsos dos primeiros dias, e deixar o cartão para o resto das despesas.
O IOF cobre todas as compras no cartão lá fora?
Costuma incidir nas operações de crédito e débito em moeda estrangeira, mas o governo brasileiro pode mudar a alíquota por decreto. Confira o valor em vigor pouco antes de viajar.
Troco dinheiro aqui ou nos Estados Unidos?
Depende do que estiver sendo oferecido na hora. Compare cotação e tarifas de casas de câmbio, bancos e caixas eletrônicos perto da data da viagem, pois tudo isso muda.
O cartão de débito internacional serve nos Estados Unidos?
Em geral serve, desde que esteja liberado para uso no exterior e o banco saiba da viagem, o que evita bloqueios por suspeita de fraude.
O que fazer para o cartão não ser bloqueado na viagem?
Avise o banco com antecedência das datas e dos países e confira se o aplicativo dele abre fora do Brasil. Isso costuma evitar bloqueios do sistema antifraude, ou ajuda a desfazê-los depressa.
Fontes e referências
- Banco Central do Brasil
- Receita Federal - Governo Federal
- Consumer Financial Protection Bureau
- U.S. Department of State - Travel
Artigos relacionados
Internet e celular na viagem aos EUA
Ficar conectado ajuda com mapas, aplicativos de transporte e contato com o banco. Veja opções de chip, eSIM e roaming e como compará-las.
Cobertura médica na viagem: seguro para os EUA
Atendimento de saúde por lá custa caro, o que faz do seguro um item central do preparo. Veja o que verificar na apólice.
Avião, trem, ônibus ou carro: como se deslocar nos EUA
Em um país de tamanho continental, escolher o transporte certo separa um roteiro leve de outro cansativo. Veja prós e contras de cada opção.
Algo aqui ficou desatualizado? Mande uma correção e a gente confere na próxima revisão.